
国内のエナジードリンク市場は、2005年に「レッドブル・エナジードリンク(以下「レッドブル」レッドブル・ジャパン)」の上陸を皮切りに、2012年に「モンスターエナジー(アサヒ飲料)」の販売開始などで拡大を続けてきたが、ここにきて成長はやや鈍化の傾向がみられる。
今回は、当社が任意に選んだエナジードリンク25ブランドについて、「知っている(認知率)」、「飲んだたことがある(飲用経験率)」、最近3ヶ月以内における「広告・記事(を見たことがある)」「店頭など(で見たことがある)での接触状況(3ヶ月内店頭接触)」、3ヶ月以内に買って飲んだ(3ヶ月内購入)」、さらに「今後(も)飲みたいと思う」(今後購入意向)と「購入経験者における今後の購入意向(再購入意向)」という7項目について、インターネットモニターに対して行った調査結果をランキング形式でお届けします。
今回の調査結果でも、前回(2016年8月版)と同様、「レッドブル」が首位、それを「モンスターエナジー」が追う構図となった。「レッドブル」は、7項目中再購入意向を除く6項目で首位を獲得、「モンスターエナジー」も同じく7項目中6項目で2位となった。3位グループには「RAIZIN(大正製薬)」「チョコラBBジョマ(エーザイ)」「バーンエナジードリンク(コカ・コーラ)」などが入ったが、上位2ブランドとの差は大きい。
再購入意向をみると、上位3ブランドの「チョコラBBジョマ」「バーンエナジードリンク」「モンスターカオス(アサヒ飲料)」は70%以上の高い再購入意向がみられた。しかし、いずれも母数(購入経験者)が20~30人前後であり、ロイヤリティの高いコアなユーザーはいるものの、そのボリュームは小さい。
一方、トップブランドである「レッドブル」の再購入意向は、51.7%である。購入経験率の14.3%、3ヶ月内購入率の5.1%と考え合わせるに、ユーザー層は限られているとみられる。
エナジードリンクのユーザー層はひとくくりに「若者」とみられているが、今回の調査では、「レッドブル」の購入経験率や3ヶ月内購入率、購入意向とも、最も高いのは30代だった(プレミアム会員専用クロス集計表参照)。一方の「モンスターエナジー」は、20代と30代の間に有意の差はない。これは、ブランドが上陸した時期(2005年と2012年)に「若者」だった層が離れることなくそのまま持ち上がっているからと思われる。ロイヤルユーザーの育成には成功したものの、新規ユーザー層の取り込みにはつながっていないともとれる。エナジードリンクが再度の成長軌道に乗るためには、ユーザー層の拡大が不可欠だ。それを可能にするのは「レッドブル」か「モンスターエナジー」か、それとも第3のブランドか。ポテンシャルを秘めた市場の行方が注目される。
ご利用には会員登録が必要です。
ご登録済みの方は、こちらから全文をご利用ください。
会員のご登録はこちらをご覧ください。
【提示25ブランド】
|
- 【調査設計】
- 調査手法:インターネットリサーチ
- 調査期間:2017年1月13日~17日
- 調査対象者:当社インターネットモニター 20歳~69歳
全国の男女個人
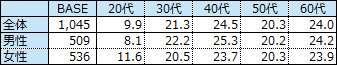
- 有効回収サンプル数:1,045サンプル
サンプル構成(%)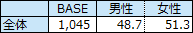
- 調査期間:2017年1月13日~17日
おすすめ新着記事
消費者調査データ 緑茶飲料 首位「お~いお茶」、追う「綾鷹」、再購入意向には麦茶やブレンド茶も
無糖茶に関する調査結果をみると、お~いお茶が複数項目で首位だが、そのすぐ後ろに綾鷹が迫る結果に。茶飲料市場の最大ボリュームは緑茶飲料だが、再購入意向では麦茶やブレンド茶が高評価を得た。
消費者調査データ 炭酸飲料 「コカ・コーラ」首位は揺るがず、注目の"ギルティ炭酸"は?!
炭酸飲料の調査結果をみると、「コカ・コーラ」が盤石の強さをみせた。注目の新商品「ギルティ炭酸 NOPE」は広告接触などで上位に入ったが、ファンづくりはまだ途上の様子だ。
「食と生活」のマンスリー・ニュースレター 定着するワイヤレスイヤホン こだわり層に支えられる装着型オーディオ機器
装着型オーディオ機器の利用状況みると、動画・音楽の編集・制作や高負荷運動を行う人ほど利用率が高く、また動画・音楽の編集・制作や音楽にこだわりがある人ほど利用意向が高いことがわかった。