平均的な消費者を思い浮かべて商品をつくり、平均的なメディアで届ける。この発想が通用しにくくなっている。値上げが続いたこの二年、生活者は一様に「安さへ流れた」わけではない。同じ値上げのニュースに接しても、売場を見直して選び直す人と、値札に戻って選び方を固定する人に分かれた。平均値は、この正反対の動きを足し合わせて打ち消してしまう。
本稿では、「消費社会白書2027」調査の個票(全国15~74歳、2,273人)を総務省「国勢調査」「家計調査」と結びつけ、生活者をさまざまな切り口で区切った15の候補層について、年間の市場規模、その伸び、そして攻めやすさを推計した。浮かび上がったのは、兆円単位の規模をもつ魅力的な市場が、ひとつではなく複数並んでいるという事実である。日本経済全体を俯瞰したうえで、セグメントで捉えることによって何が見えるのかを確かめ、10の注目市場の特徴と攻略の鍵を整理し、実務への応用までを示す。
■ 円安による誤解、日本の経済規模の本来の大きさと成長性
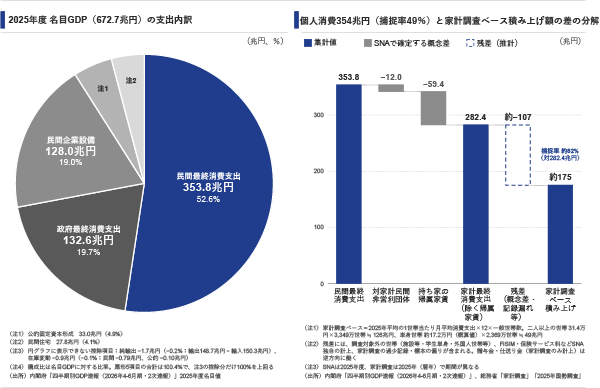
日本の名目GDPは2025年度で672.7兆円(前年度比+4.3%)に達し、実質でも594.5兆円(同+0.9%)と、名目・実質とも増加を続けている(内閣府「国民経済計算」)。それでも「名目GDPでドイツに抜かれ、世界順位を4位に後退させた」という報道が目立ち、このままインドや英国にも抜かれて6位に転落するとの見方も出ている。これらはいずれもドル換算した順位であり、日米の金利差を背景にした円安局面では、同じ円建ての所得がドル換算で目減りして見えやすい。為替変動の影響が大きい国際順位だけでなく、自国通貨である円でみた経済規模そのものが拡大を続けている事実にも目を向ける必要がある。
■ 個人消費という340兆円のメガ市場
GDPは、支出・生産・分配の三つの面からみても金額が一致する「三面等価の原則」で捉えられる。内訳が確定している直近の確報値(2024年度)でみると、個人消費(民間最終消費支出)が約340兆円とGDPの5割強を占めて最大で、政府支出(政府最終消費支出と公共投資の合計)が約25%、設備投資を中心とする民間投資が2割前後で続く(内閣府「国民経済計算」)。2025年度のGDPが一段と拡大していることを踏まえれば、個人消費もこれを上回る規模にあるとみてよい。企業でも政府でもなく、GDPの過半を動かしているのは生活者の個人消費である。だとすれば、この市場を実際に動かしているのは、どのような属性の、どのような暮らし方をする人たちなのか。マクロの数字をマクロのままで終わらせず、個人の属性にまで分解してみる必要がある。この属性別の推計には、テクニカルな推計が必要になる。しかし、なお、差は埋められない。その理由は図表のとおり。大雑把にみて、SNA統計の「集計」に比べ、調査からの「推計」は「過小評価」になっている可能性が高い。従って、市場規模を100兆円と推定すれば、それ以上(最大で2倍まで)の規模として理解しておく必要がある。
セグメントで捉える利点は、大きく三つある。
■ 「誰の財布か」が金額で見える
層ごとの1世帯当たり(または1人当たり)の支出に、世帯数(人口)を掛け合わせれば、その層が年にいくら使っているかが兆円単位でわかる。自社にとっての優先順位を、印象ではなく規模で決められる。
■ 「伸びる市場」と「縮む市場」を見分けられる
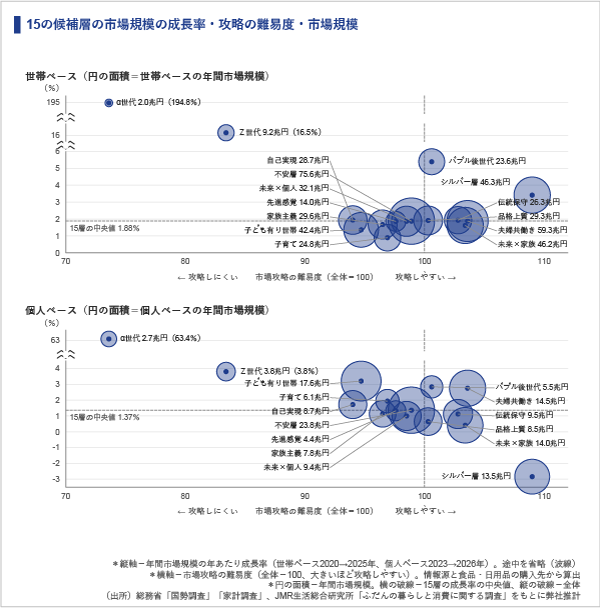
全体の消費が大きく伸びなくても、層によって伸びは大きく違う。世帯ベースの年間市場規模の伸び率は、15層の中央値が年1.88%であるのに対し、バブル後世代は年5%台、Z世代は年16%台に達する。逆にシルバー層は、世帯ベースでは伸びても個人ベースでは縮む。
■ 「どこで届くか」がわかり、無駄打ちが減る
層によって、情報を得る媒体と買う店が違う。テレビと食品スーパーで届く層もあれば、SNSと動画、コンビニでしか届きにくい層もある。接点の違いがわかれば、媒体費と売場の施策を集中できる。訴求すべき価値が価格なのか、品質なのか、時短なのか、新しさなのかも、層ごとに定まる。
■ 15の候補層を三つの軸で比べる
まず、世代・ライフステージ・家族構成・就労状況・価値観・意識といった異なる切り口から15の候補層を立て、①年間市場規模、②その年当たり成長率、③市場攻略の容易度の三つの軸で並べた(図表2)。攻略容易度は、情報源(マスメディアとSNS・動画の差)と、食品・日用品の主要3チャネル(大型総合スーパー・食品中心スーパー・ドラッグストア)の利用割合を標準化して合成した指標で、全体を100とし、既存の接点に近いほど大きくなる。
世帯ベースでは、世帯をつくる年齢に入ったα世代(年約195%)とZ世代(年約16%)の伸びが突出し、バブル後世代が年5%台で続く。攻略容易度はシルバー層が109で最も高い。一方で、15層のうち8層は中央付近に集まり、ひとつの指標だけでは差がつきにくい。三つの軸を同時にみる意味はここにある。
(出所)JMR生活総合研究所「消費社会白書2027」第II部 顧客層市場篇
■ 10の注目市場はいずれも兆円規模
総合評価が中位にとどまる家族主義・先進感覚・未来×個人の3層を外し、子ども有り世帯は子育て層に、伝統保守は品格上質層に代表させて、10の注目市場に絞り込んだ(図表2)。世帯ベースの年間市場規模は、先行き不安市場が約76兆円で最大、夫婦共働き市場が約59兆円で続き、シルバー市場と未来家族市場もそれぞれ約46兆円と40兆円台にある。10市場のうち8市場が20兆円を超え、最も小さいα世代市場でも約2兆円の規模をもつ。なお、これらの層は互いに重なり合うため、規模を足し合わせることはできない。同じ生活者を、別々の角度から見た市場である。
■ どの層を選ぶかは、規模・伸び・攻めやすさの掛け合わせで決まる
市場規模の大きさだけで優先順位を決めると、判断を誤りかねない。年間の市場規模に、自社カテゴリーにおける成長率、そして自社がその層にどれだけ攻め込みやすいかを重ね合わせてはじめて、自社にとって魅力的な層が浮かび上がってくる。国内の人口減少や市場縮小への懸念から、海外展開に軸足を移す企業が近年増えている。しかしここまで見てきたとおり、日本の消費市場そのものは兆円単位の有望な層を複数抱え、全体としても拡大を続けている。国内に目を転じれば、まだ攻めきれていない魅力的な市場は数多く残されている。自社にとっての「いま攻める層」をどう選び、独自のアプローチでそこに優位性を築いていくか。その設計こそが、これからのセグメント戦略の起点になる。
■ 性格の違う切り口を、ひとつの土俵にのせる
従来のセグメンテーションは、性・年代や世代で切るか、価値観や心理で切るか、どちらかひとつの切り口の中で完結していた。「どんな人か」は語れても、「いくらの市場か」「どこで届くか」は別の調査や経験に委ねられ、切り口どうしを比べることもできなかった。本稿では、世代・ライフステージ・就労・価値観・意識という性格の異なる切り口から立てた層を、市場規模・成長率・攻略容易度という共通の物差しで横に並べた。夫婦共働きという「就労の層」と、品格上質という「価値スタイルの層」を、同じ表の上で比べられる。
■ 層を金額と伸びで測る
調査の構成比で終わらせず、「国勢調査」と「家計調査」を利用し、層ごとの年間市場規模を兆円で推計した。しかも世帯ベースと個人ベースのふたつで測っている。シルバー市場は、世帯ベースでは年3.41%伸びる一方、個人ベースでは年2.84%縮む。子育て市場は逆に、世帯ベースの伸びは年0.89%にとどまるが、個人ベースでは年1.94%伸びる。世帯数の増減と1人当たり支出の増減のどちらが市場を動かしているかで、同じ層でも見え方が変わる。片方だけを見ていると、市場の伸び縮みを読み違えかねない。
■ 攻めやすさを「既存の接点からの距離」で測る
攻略の難易度を、情報源と購入先が既存のマス媒体・主要チャネルにどれだけ近いかで数値化した。規模が大きく伸びていても、既存の接点が届かなければ攻略にはコストがかかる。Z世代・α世代は伸びが突出しているが、攻略容易度は83.4、73.6と低い。魅力度と攻めにくさを分けて評価できるのが、新しい点である。
■ 心理ではなく、消費の言葉で書かれた軸で切る
どの軸で切るかも重要である。白書では、思想史に基づく五つの類型(見田宗介の価値類型、承認による実存類型、ヘーゲルの欲望類型、丸山眞男の政治類型、フロイトの不安類型)で生活者を分けても、価格志向の差は10~16ポイント程度にとどまった。これに対し、「新しいことに挑戦したい」「時代の先端でいたい」といった価値スタイル(先進感覚)で分けると、差は23ポイントに広がる。人の内面をいくら精密に分けても、売場での行動には変換されない。軸が消費の言葉で書かれているかどうかが、セグメントの効き目を決める。本稿の10市場も、こうした「買い方に効く」切り口を基準に選んでいる。
10の市場は、情報の入口と買う場所でグラデーションをなしている。テレビ・新聞と食品スーパーで届くシルバー・未来家族・夫婦共働きから、SNS・動画とコンビニに軸足があるZ世代・α世代まで、攻略容易度の順に接点が既存のものから離れていく。以下、市場ごとの特徴と攻略の鍵を整理する(市場規模・成長率は世帯ベース)。
■ ①夫婦共働き市場 - 既存の接点で届く中核市場
市場規模59.3兆円/成長率 年1.88%(個人ベース 年2.76%)/攻略容易度103.6
子育て期にある人が30.2%と全体(12.6%)の2倍を超え、40代が3割近くを占める。住宅ローンを抱える人が42.8%(全体25.2%)にのぼる一方、投資信託を保有する人も33.2%(同25.3%)と多く、負債と資産形成を同時に担う。平日は仕事が7時間以上の人が53.0%、一人で過ごす時間が1時間未満の人が33.5%で、夕食は配偶者ととる人が65.5%。生成AIの利用者では、仕事に使う人が5割を超える。情報源も購入先も全体並みである。
攻略の鍵 マスと量販チャネルの既存接点でそのまま届く。住宅・資産形成と、忙しい平日の時短ニーズを捉える。
■ ②バブル後世代市場 - 伸びと攻めやすさを兼ねる
1979~87年生まれ/市場規模23.6兆円/成長率 年5.39%(個人ベース 年2.84%)/攻略容易度100.6
子育て期にある人が33.0%と全体の2倍を大きく超え、既婚者では夫婦とも働いている人が75.6%にのぼる。正規雇用も半数を超える。1年後の世帯収入は「変わらない」とみる人が半数を超え、物価も「変わらない」とみる人が4割台半ばと、全体より落ち着いた見通しをもつ。情報源はWebニュース(24.4%)が首位で、テレビは20.7%と全体を7.8ポイント下回る。日用品はドラッグストアで買う人が約4割と多い。
攻略の鍵 情報接点はWebに軸足を移す。購入先はメジャーなチャネルにとどまるため、店頭が入口になる。収入・物価を横ばいとみる、安定志向の共働き子育て世帯に訴求する。
■ ③先行き不安市場 - 価格戦略の成否を左右する最大市場
市場規模75.6兆円/成長率 年1.87%(個人ベース 年1.36%)/攻略容易度98.9
回答者の約6割を占める最大の市場である。景気は良くないとみる人が4分の3、5年後の暮らし向きが悪くなるとみる人が半数を超え、世帯金融資産の平均は約1,140万円と全体(約1,480万円)の8割弱にとどまる。なるべく安い店を選ぶ人が6割を超え、値上げで商品の選び方が変わった人が6割台半ば、食品・日用品は値上げのし過ぎだと思う人が7割を超える。情報源も購入先も特定の接点に偏らない。
攻略の鍵 値ごろ感が鍵。ただし同じ不安層のなかにも、選び直す人と値札に戻る人がいる。前者には品質の保証と選び直す材料を、後者には現物のそばで示すわかりやすい比較軸を用意する。
■ ④シルバー市場 - 最も攻めやすく、世帯と個人で逆に動く
69歳以上/市場規模46.3兆円/成長率 年3.41%(個人ベース 年−2.84%)/攻略容易度109.0
情報源はテレビが45.8%と全体を17ポイント余り上回り、新聞も全体の2倍を超える。SNSは3.4%にとどまる。食品は食品スーパーで買う人が半数を超える。夫婦二人暮らしが6割近く、借入のない人が9割近く、世帯金融資産の平均は約2,080万円と厚い。食品・飲料への支出が1年前より増えた人は7割を超え、冷蔵庫を自分で購入したことがある人も8割近い。生成AIを利用していない人は6割台半ばである。
攻略の鍵 テレビ・新聞と食品スーパーで届く。夫婦二人の食卓と家電の買い替えを捉える。個人ベースの縮小に留意し、世帯単位の提案を組み立てる。
■ ⑤品格上質市場 - 試して選ぶ上質志向
価値スタイル:品格上質層/市場規模29.3兆円/成長率 年1.91%(個人ベース 年0.65%)/攻略容易度100.3
世帯金融資産の平均は約2,080万円と全体の約1.4倍。旅行・レジャーへの支出を増やしたい人が3分の1、健康のための時間を増やしたい人が3分の2にのぼる。商品を試せる店を選びたい人は6割台半ばと全体を20ポイント余り上回り、ナショナルブランドを信頼できるとする人も8割を超える。情報源は全体並みで、食品は食品スーパーに集まる。
攻略の鍵 試せる店頭と品質の訴求。厚い貯えと、健康・旅行への支出意欲を生かす。
■ ⑥未来家族市場 - 家族の時間を重んじる攻めやすい成熟市場
時間志向・関係志向クラスター:未来×家族層/市場規模46.2兆円/成長率 年1.62%(個人ベース 年0.41%)/攻略容易度103.4
既婚の人が3分の2を占め、家族と過ごす時間を重視する人が8割近い。休日の夕食を配偶者ととる人は6割を超え、家族とできるだけそろって食事をしたい人も半数を超える。価値スタイルが品格上質の人が3分の1を超え、品格上質市場との重なりが大きい。情報源はテレビが最多で、食品は食品スーパーで買う人が半数を超える。
攻略の鍵 家族と過ごす時間と食卓の価値を訴求する。マスと食品スーパーで届く。品格上質との重なりを生かし、品質と家族の時間を一体で提案する。
■ ⑦子育て市場 - SNSが入口、家電と店頭イベントに反応
ライフステージ:子育て層/市場規模24.8兆円/成長率 年0.89%(個人ベース 年1.94%)/攻略容易度96.9
30代が4割を超え、正規雇用が6割を超える。世帯収入が1年前より増えた人が4割近い一方、住宅ローンを抱える人は6割台半ば、子どもの教育費が増えた人も3分の1いる。4人家族が4割で、休日は子どもと夕食をとる人が9割近い。乾燥機能付き洗濯機を10万円以上30万円未満で買った人は6割台半ばと、家事を減らす家電に投資し、イベントを目当てに店を選ぶ人も4割台半ばにのぼる。情報源はSNS(22.0%)がテレビ(20.3%)を上回る。
攻略の鍵 SNSを入口に、子どもとの食卓・家事を減らす家電への投資・店頭イベントで接点をつくる。
■ ⑧自己実現市場 - 新しいものと今欲しいものを求める
価値観因子:自己実現「高」層/市場規模28.7兆円/成長率 年1.94%(個人ベース 年1.72%)/攻略容易度94.0
清貧世代が3分の1、未婚の人が半数を超える。1年後の世帯収入が増えているとみる人が約3割と多く、預金や貯蓄よりも今欲しいものを買う人が4割を超え、買い物で新しい商品やサービスを探したい人も半数を超える。情報源はSNSがテレビに並び、食品を食品スーパーで買う人は4割強と全体を下回って、購入先が分散している。
攻略の鍵 SNSと、食品スーパー以外にも広がる購入先で、新しいもの・今欲しいものへの意欲を捉える。新商品の導入先として有望である。
■ ⑨Z世代市場 - SNSと生成AIで買う
1996~2003年生まれ/市場規模9.2兆円/成長率 年16.48%(個人ベース 年3.81%)/攻略容易度83.4
fvと同居する人が7割を超える。情報源はSNSと動画で約半数を占め、Webニュースは全体を15ポイント下回る。食品を食品スーパーで買う人は2割にとどまり、コンビニで買う人が全体を10ポイント以上上回る。今欲しいものを買う人は6割を超え、生成AIの利用者の半数近くが学習に使っている。攻略の鍵 SNS・動画とコンビニで接点をつくり、今欲しいものへの支出を捉える。世帯をつくる年齢に入り始めた、中長期で育てる市場である。
■ 自社カテゴリーの「財布」に置き換える
10市場の規模は消費支出全体の推計である。まず、自社のカテゴリーへの支出がどの層にどれだけ集まっているかに置き換えて測り直す。同じ兆円市場でも、自社カテゴリーへの支出の比率によって優先度は変わる。
■ 市場に役割を与え、ポートフォリオを組む
すべての市場を同じ熱量で攻める必要はない。役割で分けて資源を配分する。
● いま攻める:夫婦共働き・バブル後世代。伸びと攻めやすさを兼ね、新商品と販促の主戦場になる。
● 規模で支える:先行き不安・シルバー。売上の土台であり、値ごろ感と買い替えの提案で守る。
● 価値で深める:品格上質・未来家族・子育て・自己実現。品質、家族の時間、家事の軽減、新しさといった価値の訴求で単価と利益をつくる。
● 将来に向けて育てる:Z世代・α世代。規模はまだ小さいが伸びは突出しており、新しい接点に先行して投資する。
■ 接点を層に合わせて配分する
マスと量販で届く層(シルバー・未来家族・夫婦共働き・先行き不安)にはテレビと食品スーパー・ドラッグストアの店頭を、Webと店頭が入口になるバブル後世代にはWebニュースとドラッグストアを、SNSが入口の層(子育て・自己実現)にはSNSと店頭イベントを、SNS・動画とコンビニに軸足のある層(Z世代・α世代)にはSNS・動画と生成AIの動線を。媒体費と売場施策の配分を、層ごとの接点に合わせて変える。
■ 重なりを使って施策をまとめる
層は重なり合う。バブル後世代の3分の1は子育て期にあり、既婚者の4分の3は共働きである。未来家族の3分の1超は品格上質でもある。「共働き・子育て期・バブル後」「家族の時間・上質」のように重なりの大きい組み合わせをひとつのターゲット像として設計すれば、ひとつの施策で複数の市場に届く。逆に、規模を合算して過大に見積もらないよう注意が要る。
■ 現物接点で「選ぶ理由」を手渡す
白書が示したように、生活者が失ったのは買う意欲ではなく、何を基準に選べばよいかという「ものさし」である。セグメントがわかれば、そのものさしを層ごとに設計できる。夫婦共働きには平日の時間がどれだけ浮くか、子育てには家族4人の暮らしでどう役立つか、品格上質には試して確かめられる品質、先行き不安にはこの値段でどこまで失敗しないか。それを売場で、パッケージで、生成AIの回答で、現物に手が伸びるその場所で差し出す。
■ 定点で動きを追う
伸びの大きいZ世代・α世代は、世帯形成とともに数年で姿を変える。シルバー市場は世帯と個人で逆方向に動く。層の規模と接点は毎年測り直し、役割を見直していく必要がある。
消費の総量が大きく伸びない時代に、成長は平均のなかではなく、層と層の差のなかにある。兆円規模の市場はひとつではなく、複数並んでいる。どの層に、どの接点で、どんな選ぶ理由を差し出すか。その設計図を描くことが、これからのマーケティングの出発点である。
【調査概要】JMR生活総合研究所「消費社会白書2027」調査(2026年7月)。全国15~74歳の男女2,273人。年間市場規模は、世帯ベースは「1世帯当たり年間消費支出額×一般世帯数」(ともに2025年数値)、個人ベースは「人口1人当たり年間個人支出額(2026年数値)×日本人人口数(2025年数値)」で算出。成長率は世帯ベース2020→2025年、個人ベース2023→2026年の年当たり成長率。攻略容易度は、情報源(マスメディア−SNS・動画)と食品・日用品の主要3チャネルの利用割合を標準化して合成した指標(全体=100、大きいほど攻略しやすい)。(出所)総務省「国勢調査」「家計調査」、JMR生活総合研究所「ふだんの暮らしと消費に関する調査」をもとに弊社推計。各層は互いに重複するため、市場規模は合算できない。関連の記述は一時点の調査に基づくものであり、因果の方向を特定するものではない。マクロ経済に関する記述のうち、名目・実質GDPは内閣府「国民経済計算」2025年度値、個人消費等の構成比は内訳が確定している同2024年度値による(いずれも2025年12月基準改定後)。