1
生活者の不安とAI業界を見る視点
2026年、日本の生活者のおよそ60%が抱く不安に影響を与えている要因として、インフレとAIが挙げられる。不安とは、自我が現実に対応できず、無力感に陥る心理である。どちらも個人では対応しきれない変化だ。生活者はさまざまな防衛機制を通じて不安に対処する。その行動が社会を変えていくことになる。
本稿では、劇的な変化を遂げ、人類への脅威ともいわれるAIについて、アプリケーションを提供する企業と、その企業群が構成する業界を概観する。AIは既存の業界や企業に大きな変化を与え、株価にも影響を及ぼしている。しかし、AI企業も企業であり、互いに代替可能なサービスを提供する企業が業界を形成して競争している、という当然の視点は十分に共有されていない。
技術予測も含めて詳細に分析すべきテーマだが、本稿では米中企業の激しい競争に焦点を当て、OpenAI、Anthropic、Moonshot AIの3社から業界の課題と競争の行方を考察する。通常の業界分析では既存企業や参入予定企業を広く検討する必要があるが、競争の特異性を捉えるため、対象を米国2社と中国1社に絞る。
専門家でもない筆者が、AI業界を分析するのにはふたつの理由がある。ひとつは、総合的判断を書く専門家の意見が政府と世論に大きな影響を与えることへの懸念である。AI業界は、AIへの恐怖を煽ることによって生き残りを賭ける。参入企業は、激しい競争を繰り広げるなかで、恐怖を煽り立て資金を調達するという利害を持っている。これは善悪の問題ではなく、賢愚の判断であるが、専門家がこれを主導していることは否めない。もうひとつは、専門性から外れた歴史や哲学、思想について疎いのがAI専門家たらしめているので、AIは人間を攻撃するか、という課題に対して十分な知見を持っていないということだ。AIは、徒党を組んで人間を攻撃する条件は、人間がAIの目的としてそれを設定したときである。つまり、AIの攻撃性は、使う人間によるということだ。本質は、AIは、人間のような欲望を持ち得ないことだ。したがって、感情的であれ、宗教のような社会欲望としての大義(上位目的の手段)の実現のための殺意を持たない。
これらの当たり前の議論が、技術主義に陥った専門家には見えない。ここは、やはり、少々、常識的な視点を示しておくのがよいと判断した。日本は、戦後、繰り返し技術主義に陥り、道を誤った。戦前の巨艦主義、バブル後の日本はものづくりで勝てるという神話など枚挙に暇がない。半導体、パソコン、液晶パネルなど技術主義を繰り返している。この技術主義によって、顧客に受容されるという基本的な視点が失われる。
マーケティングのプロから見ればどう見えるのか。卑見を開示する次第である。十分な検証を重ねていないが、枠組み戦略的な合理性を持っているはずだ。
2
巨額の赤字を抱える業界構造
この業界の特徴は、主要な参入企業が巨額の赤字を抱えていることである。連日のように、数兆円から数十兆円規模のAI関連投資が報じられている。今後は上場と、それに伴う巨額の資金調達も話題となるだろう。本稿で取り上げるOpenAI、Anthropic、Moonshot AIの3社も、巨額の赤字を計上しているとされる。3社の組織形態や目的は一様ではないものの、収益だけで費用を賄えず、外部からの資金供給に依存している。
AI業界の世界市場規模は約50兆~130兆円とされ、売上高に対する開発費の比率はおよそ30~50%に上るとみられる。比較対象となる自動車産業の市場規模は約400兆円であり、主要企業は既存事業で採算を確保している。AI業界では、将来の成長を見込んだ先行投資が、現在の収益を大きく上回っている。
3
米国勢の優位性に迫る中国企業
効率化による性能向上
米国による先端半導体(GPU)の輸出規制が続くなか、中国企業はアルゴリズムの効率化や独自のアーキテクチャによって、コーディングや論理的推論(Reasoning)の能力を高めている。
特にMoonshot AI(月之暗面)のフロンティアモデル「Kimi K3」は、AnthropicやOpenAIの最上位モデルに迫る性能を低コストで実現したとして、世界市場で注目を集めている。
オープンウェイトと低価格による普及戦略
中国勢は、モデルの重みを公開する「オープンウェイト」と低価格のAPIを組み合わせ、開発者コミュニティや世界の企業への普及を進めている。
Hugging Faceでの生成AIモデルのダウンロード数では、中国勢が最大のシェアを占めるとされる。また、Airbnb、DoorDash、Coinbaseなどの米国企業でも、現地のサーバーで中国製モデルを運用する採用事例が増えている。Alibabaのオープンモデル群は累計30億ダウンロードを超え、MetaやAlphabet(Google)を上回る世界最大のモデルエコシステムを形成しているとされる。
4
主要3社の損益構造と価格戦略
各社の売上高を100%とした場合のコスト構成と営業利益率の推定を、以下に示す。全社が赤字でも、その赤字を生み出す構造は異なる。
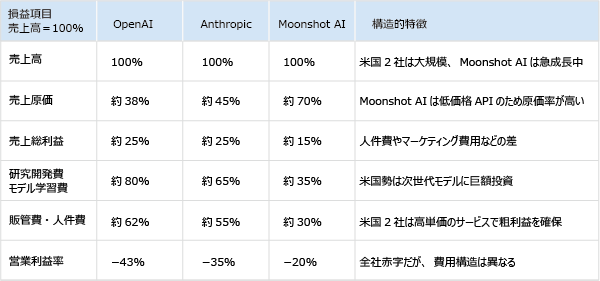
各比率は推定値。研究開発費と販管費・人件費は、上表の区分に従って表示。
粗利益率を左右する価格設定
OpenAIとAnthropicは、ChatGPT PlusやClaude Proなどの有料サブスクリプションと、高機能な企業向けAPIを主力とする。高価格帯のサービスによって、売上高に対する推論用サーバーの費用比率を抑え、上表の推定では50~60%台の粗利益率を確保している。
一方、Moonshot AIはシェア拡大と普及を優先し、API価格を低く設定している。このため、売上高に対する推論インフラ費用の比率が約70%に達する、高原価率・低粗利益率の構造と推定される。
研究開発費とモデル設計の違い
米国勢は、数万~数十万基の最新GPUからなる大規模な計算基盤を用い、次世代フロンティアモデルの開発に巨額の研究開発費を投じている。上表では、売上高に対する研究開発費の比率を65~80%と推定している。
Moonshot AIは、Mixture-of-Experts(MoE)と呼ばれる設計を活用する。総パラメータのうち、実際の処理で稼働する部分を限定することで、学習や推論に必要な計算資源の削減を図る仕組みである。この効率化が、研究開発費の絶対額と売上高に対する比率を抑える要因と考えられる。
5
赤字競争を支える勝者への期待
最後の1社を目指す競争の論理
この業界では、互いに代替可能な製品・サービスによる同質的な競争が進んでいる。本稿の見立てでは、サービスを追加提供する際の限界費用がゼロに近づけば、自由競争によって価格もゼロへと近づく。そのうえで、利用者数が多いほど利便性が高まるならば、顧客が特定の企業に集中する。最後に残った企業が独占的な地位を得て、価格を引き上げ、収益を回収するという「ジャングル・ルール」である。
3社は、最後の生き残り企業だけが大きな果実を得られるという期待のもとで、赤字競争を繰り広げていると捉えられる。各社は品質面で少しでも優位に立つためにモデル開発を続け、自社技術の優秀さを訴え、投資家や協力企業から資金を調達する。AIをめぐる議論は技術的な競争優位に偏りがちであり、社会をどのように進化させるかという期待を通じて、多くの人々をこの業界に巻き込んでいる。
不安を通じて投資を促す言説
ここで企業の利害に目を向けると、かつてIBMの販売手法として語られたFUDマーケティングとの類似が見えてくる。FUDとは、Fear、Uncertainty、Doubt、すなわち「恐れ・不確実性・疑念」を指す。メインフレーム市場では、顧客が他社製品へ乗り換える際のリスクを強調し、既存製品の継続利用や新モデルの導入を促す手法として知られる。AIをめぐっても、「導入が遅れる」「生き残れない」という不安が、投資を引き出す力になっている。
3社の利害は競合する一方で、AIが社会を大きく変えるという見方は共通している。この先端競争を技術面で担うのは、米国西海岸を中心とした約1,000人の研究者・技術者であり、中国系や東欧系の人材が多いとされる。彼らの間にある、数年以内に汎用人工知能(AGI)が実現するという強い信念は、「AGI pill」という比喩で表現される。こうした人々が、日々の地道な開発を積み重ねている。
仮に、AIの社会的な影響は限定的であり、人間の思考を代替するAGIは実現しない、という見方が支配的になればどうなるか。AIへの期待が冷め、赤字企業への投資が細れば、最後の勝者を目指す開発競争は続けられなくなる。各社は採算が取れる規模まで事業や費用を縮小せざるを得ない。したがって、短期的な生き残りを左右するのは、資金調達と資金繰りである。
6
生き残りを左右する資金調達と事業戦略
3社はそれぞれ有力な支援企業を持つ。中国企業は、無料提供やオープンなモデルの普及を通じて、アフリカ、東南アジア、米国の利益率が低い産業などへ顧客を広げている。米国の先行2社に性能面で迫りながら、無料に近い価格で顧客数を増やす戦略である。OpenAIとAnthropicは最先端の開発競争を続ける一方、顧客層やサービスの違いによる差別化にも投資している。
大型の出資と戦略的提携
ベンチャーキャピタルなどから数十億~数百億ドル規模の資金調達を継続し、急成長を前提として手元資金を確保することが基本となる。加えて、OpenAIに対するMicrosoft、Anthropicに対するAmazonやGoogle、Moonshot AIに対するAlibabaやTencentなど、巨大IT企業との戦略的提携が重要である。クラウドの計算資源やGPUの利用枠などの提供を受けることは、直接的な現金支出を抑える手段となる。
株式公開と政策支援
株式公開(IPO)も、さらなる開発資金を確保するための選択肢となる。OpenAI、Anthropic、DeepSeekなどについては、NASDAQや香港取引所(HKEX)などへの上場準備が進められているとされる。
中国では、地方政府による「計算力バウチャー(算力券)」の給付や政府系ファンドの助成なども、実質的な研究開発費の負担を軽減する手段となる。
7
AI競争への日本の戦略
AIは現在の社会を大きく変える可能性を持つ技術である。しかし、先に示した市場規模は、自動車産業の約8分の1から3分の1にとどまる。本稿では、この業界の競争上の重要成功要因(KFS)を、最後まで生き残ることと捉えた。各社はそのために、赤字を抱えながら開発競争を続けている。
残念なことに、日本はAIで米中の後を追いかけている。1年半遅れ、という専門家の指摘も多い。なぜ日本は遅れているのか答えは簡単だ。巨大赤字をだしてまで投資することができないからである。ソフトバンクグループや楽天グループが、勝ち馬に乗って超過利潤を狙っているが、巨大赤字を抱えて最後に総取りする戦略をとるには規模が小さすぎる。
日本はどんな戦略をとればいいのか。徹底した模倣戦略をとり、後発の優位性を享受する戦略で十分である。現在の開発は、翻訳のパラダイム転換によって生まれたLLMという枠組みが変わらなければ、人のスキルを学習して移植するだけである。そして、次の革新は計算の超大規模化を可能にする量子コンピューターである。それは、「量子もつれ」の特性を利用した計算になる。この計算能力は桁違いになる。喩えていえば、現在の最強を超えるスーパーコンピューターが1人に1台使え、その計算能力を生かしたAIが誕生することになる。この融合、コンピューター業界とAI業界の融合が、新しい競争のステージに変わる可能性が高い。したがって、それまでは、赤字を抱えての熾烈な開発競争が体力がある限り続くことになる。この競争は、かって米ソで戦われた宇宙開発競争と同じ構図である。敗れたのは、投資の源泉である経済力で劣ったソ連である。しかも、勝ったアメリカも「勝者総取り」とはいかなかった。技術開発競争で新しい製品やサービスが生まれ、経済価値を創造し、人々が果実を享受するようなことはなかった。
8
量子コンピューターとの融合段階で追い抜く戦略
日本は、米中の競争を半歩後から追随し、熾烈な投資競争を回避する結果生まれる余力を量子コンピューターで巻き返せばいい。寧ろ、AIの用途開発、いわゆるユーズウェアで優位に立つべきだろう。
なぜ、AI業界は、巨大赤字をだしながらの開発競争になるのか。製品サービスにほとんど差がない。しかしながら、利用者は、多くの利用者が使っているAIアプリの方が有利と考える。ここに、AIを使う効用が、他者の利用AIに影響されるという「ネットワーク外部性効果」が働く。コストは、開発投資が巨大で、そのコストは回収できない「サンクコスト」になる。これらの条件が揃えば、勝てば総取りできるという論理が、チキンレース競争を生むことになる。
最近、この開発競争を抑制しようという提言が、アントロピクス社のトップから繰り返されている。開発競争が早すぎて、降りるに降れなくて、AIの人間への攻撃など未知な部分が多すぎるので、社会の安全性を確認するために開発競争をスローにしようというものである。安全性に関しては、提言どおり極めて重要である。しかし、赤字開発競争の渦中のトップであることを考えると、投入投資から得られる利益が、飽和し、限界にある、とも読める。先に、AI企業が開発を続けられる条件は、資金調達である。そして、最後の融資者は、株を通じた投資資金の供給者である消費者である。投資競争はこの段階にまできた。AIは未来を変えるという資本調達につながる信念を堅持、誇示しての業界協調である。
9
AI融合産業へ日本は「セカンドムーバー戦略(後発優位戦略)」で対応
日本は、日本政府とAI関連企業は、民間企業の枠を越えた段階で、政府主導ではない官民体制を築くべきだろう。その上で、半歩後を歩く戦略をとり、量子コンピューターへの政府支援の重点化と日本の企業間のそれぞれの強みを生かした水平的繋がりのプラットフォームを構築し、逸早く、多様な量子コンピューターの量産優位性を武器とすべく展開すべきだ。量子コンピューターベースのAIをもとに、もの型の産業である自動車産業を、情報、コンテンツ、サービスを組み込んだ融合産業への組み込み、高度移動システムへの進化させていく。
そして、米中の消耗戦には、「セカンドフォロワー戦略」(2番手で後発の優位性を生かし、ゴールで抜く)で臨めばよい。追い抜くには条件がいる。それは、米中の提供サービスは同質化し、顧客のロイヤリティは低くなるだろう、ということである。オフィスのような利用者数が増えれば利便性が増え、スイッチングコストが高くなるというようなことは考えられない。また、アップルのような信者がブランドの中核になっているとも思えない。優位性は機能と価格である。したがって、いつでも追い抜ける。この条件が当てはまっていれば量子コンピュータとの融合で追い抜ける。
業界別対応や業務別対応で、差別的な優位性をとって生き残る段階ではない。特定業界や特定層(教育関係など)でセグメントし、深掘りできる技術成熟段階ではない。
10
組織力再生
戦後の復興期にあった採算度外視の融資や投資があった。同じ価値観を持つ「金太郎飴」会社のなかで、トップは異彩をはなった。それらが現在の鉄鋼業界や自動車産業の重厚長大産業の礎石となっている。現在は、そんな決断のできる、株価を気にしない経営者はいなくなった。
セカンドフォロワー戦略で十分。次の進化段階で追い抜き、抜き去ることに重点を置くべきだ。それが専門家主義では戦略的判断だ。
しかし、現在は、AI専門家が狭隘なテック視点で未来を語り、AI業界への投資があまりにも巨大なため世界はこの競争に否応なく巻き込まれている。しかし、すべての人がAGIの早期実現を信じているわけではない。AIの「考える」という働きを、記述されたコーパス(言語資料)の世界の写像として限定的に捉え直し、人間の思考や意識との違いを見極める必要がある。AI業界の弱さは、AIが世の中を変えていくと信じている1000人ほどの信者である。そして、コーパスできない現実であり、学習できるコーパスの枯渇である。クラッシクからメタルまでほぼすべての楽曲はコーパス化され学習済みである。音楽の世界で組合せ以外で生成できるメロディーは人間に少しの可能性が残されているだけである。
哲学では、意識は内容を保存する箱ではなく、何かについての意識(サルトルなどの現象学)として捉えられる。しかし、哲学が別の視点を提示できる可能性を持っているが、現状の哲学研究者はすべて制度的な大学研究者になり、「物質は実在しない」などと仮説的な量子力学的世界像を振りまき、産業や企業の視点が皆無な意見も見受けられる。
AIへの期待や不安をあおる言説に流されず、技術の働きと企業の利害を冷静に見極める視座が重要である。21世紀のAI戦争の戦略的敗北による出直しは、希有な個人の能力を生かしながら個人や会社を組織化していく「金太郎飴の力」であろう。このような歴史的業界視点を踏まえて、自社へのAIの取り組みや新たなAI技術の取り込みをご検討頂ければ幸いである。