11月5日 限定配信
「消費社会白書2027」調査結果 動画配信のご案内
毎年ご好評いただいている「消費社会白書」の結果を2部構成の動画でお届け。
お申し込みは今すぐこちらから
1
買いたい気持ちはあります。買う理由が見つからないのです
買物が好きだと答える人は7割います。ところが消費は美徳だと考える人は2割に届きません。値上がりを実感している人は8割ですが、それならいま買っておこうと考える人は四人に一人です。テレビはいまも情報源の首位にありながら、テレビを「信頼できるメディア」に挙げる人は30.7% - 最多の答えは「信頼できるメディアはない」(35.5%)です。「もの」はその人を表すと答える人は4割いるのに、「ブランド」がその人を表すと答える人は1割にも届きません。実際、ブランドへの意識で「自分らしさを表現できる」を選ぶ人は8.1%、意味・自己表現系の項目はいずれも1割未満で、36.9%は「この中にはない」と答えています。
並べてみると矛盾しているようですが、矛盾ではありません。ひとつの事態の別々の現れです。買いたいという気持ちはある。値上がりも知っている。それでも、買うという行為にまで届かない。意欲と認識を購買につなぐ配線が外れているのです。空転しているのはエンジンではなく、トランスミッションです。実際、NBを「信頼できる」とする人は64.4%と保たれたまま、価格差でNBからPBに変えた経験のある人は64.5%にのぼります。信頼という意欲側の配線と、購買という行為側の配線が、別々に動いているのです。
値上げが続いた二年を、生活者は耐えてきました。ただ、その耐え方は我慢とも節約とも少し違います。同じ棚の前で同じように手を伸ばし、値札だけを見比べて、少しだけ安いほうを取る。買う量も、買う場所も、買う時間もほとんど変えていない。生活の設計を組み替えたのではなく、選択の中身だけが薄くなっているのです。実際、店頭で参考にする情報の首位は価格表示・プライスカード(35.4%)であり、PBを選ぶ理由は「価格が安い」47.6%に一極集中しています。
断線の原因をどこに帰属させるかです。全設問を横断して検証をやり直した結果、三つの帰属が動きました。断線は世代でも価値観でもなく、手持ちの資源と、不安を処理する力に沿って分布していること。私たちが「基準の空洞化」として示した数字の半分ほどは、調査の測り方に由来していたこと。そしてブランドが供給すべきものは、意味ではなく規範だということです。数字を先に示せば、「これからの生活が不安だ」は60.4%に達する一方、値上げへの反発は不安層73.0%対不安でない層49.1%と不安の側で立ち上がり、消費水準を決めるのは世帯年収(標準偏回帰係数0.436、p<0.001)で、生活不安の影響はほぼゼロ(同−0.002、非有意)でした。
2
どの売場でも、人はまず値札を見ます
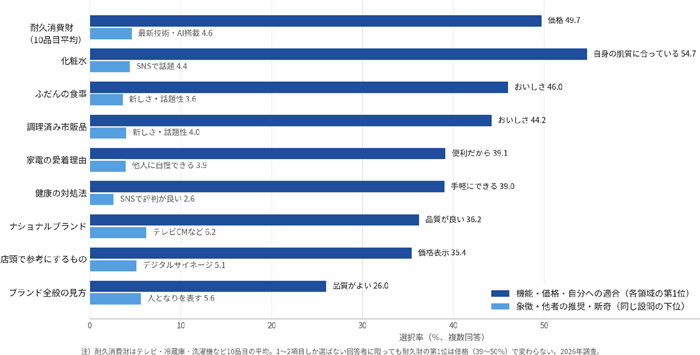
冷蔵庫を買い替える場面を思い浮かべてください。人が最初に見るのは値札です。次に、使いやすそうかどうか。そのあとで、この値段ならこれくらい、という見当をつける。テレビでも、洗濯機でも、掃除機でも、空気清浄機でも、美容家電でも、この順番は変わりません。十品目すべてで価格が一位でした。最下位は、最新技術やAI搭載であること、そして販売員の説明です。売場で店員に声をかけられても、人はもう聞いていません。
ドラッグストアの化粧水の棚でも同じです。手に取る前に確かめるのは、自分の肌に合うかどうかと、続けられる値段かどうか。SNSで話題になっているかどうか、新発売かどうかを挙げる人は、どちらも二十人に一人です。食卓でも、惣菜売場でも、健康の悩みへの対処でも、ナショナルブランドを選ぶ理由でも、並び順は変わりません(図表1)。上位はいつも、価格と、自分に合うかどうか。下位はいつも、象徴と、他人の推奨と、目新しさです。
売場の側から見ると、この順番は残酷です。棚の前に立った人が最初に視線を落とすのは値札で、次に手に取ってパッケージの裏を返す。店内放送は聞こえていないし、デジタルサイネージは目に入っていない。店員に声をかけられても、会話にはなりません。こちらが年間予算を積んで配置した情報の多くは、価格表示という一枚の紙に負けています。
これは選ぶのが面倒な人の話ではありません。設問でひとつかふたつしか選ばない回答者に限っても、耐久財の一位は価格のままです。メーカーの印象をひとつだけ選ばせても、返ってくるのは信頼できる、品質がよい、安心できるの三つで6割近くを占めます。
ただし、ひとつだけ例外があります。「価格は高くても自分好みに合わせてくれるほうがよい」と「安くても合わせてくれないほうがよい」を選ばせると、高いほうを選ぶ人が過半数になります。選択肢の多さにも、接客にも、高価格帯にも人は払いません。払うのは、自分に合っていることと、失敗しないことに対してだけです。
そして象徴の話です。自慢できるから、人となりを表すから、自分らしさを表現できるから - こうした理由を七つの領域でひとつも挙げなかった人が、半数近くいます。しかも重要なのは、この比率が回答量の多い層でも少ない層でもほとんど変わらないことです。象徴的な消費は、熱心な層への上乗せではありません。どの層でも同じだけ小さいのです。
3
それでも、一汁三菜は惣菜売場まで持ち込まれます
価格と適合だけが支配するかにみえる売場にも、別の力が働く場所があります。そのひとつが食卓です。その力の正体を探るには、まず家族の話から始めなければなりません。制度としての家族は解けつつあります。単独世帯は増え続け、2050年には4割を超えます。にもかかわらず、家族の規範は減っていません。親の意見を重んじ、親の老後は子が見るべきだと考える人は4割弱います。驚くのは、この比率は年齢の勾配が緩やかで、生活段階をそろえて比べると、若い層でも中高年でもほぼ同じ水準で残っていることです。出身地による違いもありません。土台が消えたのに、規範だけが宙に浮いて存続している。家族なき家族主義と呼ぶべき状態です。
では、行き場を失った規範はどこへ行ったのか。食卓です。規範をもつ人は、ふだんの食事で「一汁三菜になっているか」「手作りらしさがあるか」を気にします。性別や年齢、家族構成を統制しても、どの層にも一定数、存在します。
決定的なのは、この基準が外に委ねた食事にも持ち込まれることです。惣菜や冷凍食品やテイクアウトを選ぶ売場でさえ、規範をもつ人は「一汁三菜になるか」「汁物があるか」を確かめます。パックを裏返して原材料を見るのではなく、パックの組み合わせを見て食卓の形を組み立てている。しかも、規範をもつ層ほど、夕食で市販品の利用機会が多くなっています。単身世帯では、規範をもつ人のほうが週一回以上の利用が明らかに多い。中食は手抜きではなく、規範の代行なのです。
惣菜売場で人が何をしているかを想像してみてください。主菜のパックを取り、少し離れた棚から汁物を足し、副菜をもうひとつ選ぶ。あれは手間を省いているのではなく、失われた台所の手順を売場で再構成している所作です。買っているのは惣菜ではなく、食卓の形です。この人にとって、パックの並びは献立の設計図になっている。
逆の側にも目を向けなければなりません。規範をもたない層では、「あてはまるものはない」 - つまり選ぶ基準そのものがない - が増えます。自宅の食事でも、市販品を買う場面でも同じです。基準が消えるとはこういうことです。
ここで丸山眞男の命題を検証しておきます。孤立した個人が権威に依存するという、原子化のテーゼです。データは支持しませんでした。仲間がいるかどうかは、権威的な規範の有無とまったく関係がありません。関係があるのは、中央政府に依拠しているかどうかのほうでした。権威主義は孤立の産物ではなく、権力への求心と一体です。孤立に集まるのは権威ではなく、不安と不満のほうでした。
4
同じ保守でも、値札に退く人と退かない人がいます
「保守的な人」という括りはよく使われます。伝統を重んじ、家の規範を大事にし、変化を避け、冒険をしない。ひとまとまりの人格として思い浮かびます。調査の素点でも、そのとおりに見えます。これらの態度は互いに相関し、きれいにひとつの軸にまとまります。
ところが、何を聞かれても「そう思う」と答える癖を差し引くと、この軸は三つに割れます(図表2)。親の意見を重んじ家を継ぐことを当然と考える規範保守、いまの暮らしを崩さず堅実に備える生活保守、伝統と郷土に愛着をもつ土着保守。三つの相関はほとんどゼロで、それどころか、親の意見を重んじる人ほど貯蓄やコツコツを重視しないという逆転すら起きています。ちなみに、自国民族が優れているという意識と、自国の文化を守りたいという気持ちと、マスコミ報道を信じる態度は、互いにまったく関係がありませんでした。ナショナリズムという一本の軸も、この調査では立ちません。
年齢との関係も逆を向きます。規範保守は若い層ほど強く、生活保守と土着保守は高齢層ほど強い。家族の規範は、古い世代に残っているのではありません。若い世代に、支えを失ったまま浮いているのです。
そして売場での行動が正反対になります。規範保守の強い人は価格に退かず、選び方を更新し、銘柄にこだわり、象徴的な理由でものを選びます。生活保守の強い人はその逆で、安さと惰性に向かいます。土着保守だけが、地域と国産と手作り感という独自の軸で動きます。
「保守層」というひとつのセグメントを切ると、この三つが同居して打ち消し合います。価格行動を予測するのは生活保守だけです。規範保守はむしろ、銘柄と象徴が効く能動的な消費者です。惣菜売場で一汁三菜を組み立てていた人たちが、値札に退く層ではなかったのは、このためです。

5
十年前と同じものを、同じように買っています
自動車も、テレビも、化粧品も、レトルト食品も、菓子も、選び方は十年前と変わっていない - そう答える人が7割前後います。五品目すべてで変えていない人が6割近くを占めます。この数字は、回答の癖とまったく相関しません。測り方の産物ではなく、実態です。
スーパーの棚の前で、人はもう迷っていません。手が伸びる先は決まっています。食料品や日用品でいつも決まった商品を選ぶ人は半数、値上げがあっても選び方は変わっていないという人が4割強です。変わるのは、同じ棚のなかでナショナルブランドからプライベートブランドへ手が移るという、その一点だけ。しかもNBとPBへの信頼の差は、もうわずかしかありません。長年かけて積み上げてきた信頼の差が、値札一枚で埋まる水準まで縮んでいます。
買物リストを持たない人でも、店内の動線と手の伸ばし方はほとんど同じです。前回と同じ棚に行き、前回と同じ段に手を伸ばす。新商品の棚は視界に入っていても立ち止まらない。売場で起きているのは選択ではなく、確認に近い動作です。新製品の導入が思うように効かないのは、比較されて負けているからではなく、比較の場に入っていないからです。
断線とは、意味が消えたということよりも、選択が更新を止めたということです。基準は残っています。ただし十年前のまま据え置かれ、そのあいだに価格だけが年々重くなっている。
6
自分の家の貯金額を、3割の人が答えられません
ここで自己批判を書いておきます。調査には「あてはまるものはない」という回答がよく出ます。ふだん情報発信をしない人は6割、定期的に接している情報源がない人は4割、食や家事の考え方に影響を与えたものが「特にない」人も4割です。こうした回答は同じ人に集まるので、基準を持たない層が広がっていると読みたくなります。私たちもそう読もうとしました。
しかし検証すると、その一体性の多くは、そもそも選択肢を多く選ぶ人と選ばない人の差でした。設問全体で選んだ総数と、私たちの関与指標はほとんど同じものを測っていました。「同じ人が全領域で基準をもっていない」という主張は、このままでは成り立ちません。
それでも空洞は実在します。単一回答だけを使い、「どちらともいえない」と「わからない」の多さで測り直しても、その人の金融資産や支払能力とはっきり結びつきます。そして、もっと素朴な事実があります。自分の家の金融資産残高を答えられない人が3割、世帯年収を答えられない人が2割強、ひと月の支出額を答えられない人も2割います。買い方の基準以前に、自分の家計の輪郭が見えていない。
7
生活者を分けるのは価値スタイルです
生活者を分けるために、私たちはまず思想史の側から五つの類型を構成しました。見田宗介の価値類型、承認の成否による実存類型、ヘーゲルの欲望類型、丸山眞男の政治類型、フロイトの構造論による不安類型です(図表3)。
分布そのものは示唆に富みます。政治類型では、公的なものに関心を向けず仲間ももたない「私化」が半数を占め、民主化は1割強にとどまります。実存類型では、認められたいとも思わず認められてもいない層が4割で最大です。価値類型では、どちらの軸にも寄らない中間層が、四つの純粋型のいずれよりも大きい。日本人の精神の地形として、これらは読むに値します。
ところが、買い方への説明力はいずれも小さいのです。価格志向の差は、どの類型で切っても10ポイントから16ポイントの範囲に収まります。統計的にはさらに厳しく、五類型の六軸をまとめて投入しても、増える説明力は1ポイントに届きませんでした。何を善しとするか、誰に認められたいか、何に依拠するか、不安をどう処理するか - これらは同じ人のなかで別々に配分されていて、互いにほとんど独立しています。他者に認められたい人が、そのぶん自分への承認を諦めているわけでもありません。人の内面をいくら精密に分けても、売場での手の動きには変換されないのです。
ところが、同じ土俵に価値スタイルを置くと、絵が変わります。先進感覚 - 新しいことに挑戦したい、時代の先端でいたい、人間関係をひろげたい、失敗を恐れずチャンスに賭けたい - の強さで四つに分けると、価格志向は、ひとつも当てはまらない層の6割半から、五項目以上当てはまる層の4割強まで、23ポイント動きます。思想史の類型の倍近い幅です。統計でも、価値スタイルはたった一軸で、思想史四類型の六軸合計を上回りました。一軸あたりに直せば7倍の効率です。
違いはどこにあるのか。軸が消費の言語で書かれているかどうかです。「自己と他者のどちらの利益を優先するか」は、売場では問われません。しかし「新しいものを試したいか」「変化のある生活を望むか」は、そのまま棚の前での行動になります。価値スタイルは思想ではなく、生活の構えを消費の単位で記述したものです。だからこそ、他のどの切り口よりもよく効きます。
そして、ここが実務にとっての要点です。先進感覚をもつ層と、階層意識が中の上以上の層。このふたつを合わせた3割の人が、今後支出を増やしたい品目の5割半を占めています。彼らの価格志向は4割を下回り、それ以外の層の6割半とはっきり違います。価格から自由な層は、この3割しかいません。市場を動かすのは、この層がどこに支出を振り向けるかです。値上げ局面で全体の平均値を見ていると、この層の動きは平均に埋もれて見えなくなります。

8
不安が増えたとき、人は値札に戻ります
では何が買い方を分けるのか。不安を処理する力です。
自分で決められるという感覚、結果まで見通して動く力、いま欲しいものを先に延ばせる力 - これを自我の強さとして測り、規範を内面化している度合いを超自我の強さとして測りました。不安を抑えているのは自我の強さのほうです。超自我はむしろ不安をわずかに高めます。最も不安が高いのは、規範は強いのにそれを支える自我が追いつかない層でした。
そして決定的な所見です。属性も資産も回答の癖もすべて統制したとき、不安が直接効いている買い方は、価格志向だけでした。ブランドへの信頼も、失敗を避けたい気持ちも、不安の水準そのものでは動きません。価格は、不安の受け皿なのです。
ただし、出口はふたつに分かれます(図表4)。同じ値上げのニュースを見ても、自分で決められる感覚のある人は「では何に替えようか」と売場を見直します。不安が増えるほど選び方を更新し、ブランドの品質保証に頼る度合いを高めます。いっぽう、決められる感覚のない人は、不安が増えるほど値札に戻り、選び方を固定します。同じ不安が、正反対の行動を生んでいるのです。値上げ局面で「みんなが安さに流れた」と括ってしまうと、この分岐が見えなくなります。
不安をどう処理するかは、そのまま買い方の形になって現れます。統制を強める人は、支出する品目を自分で削り、銘柄を固定し、買うものを事前に決め、安さを正当化します。規律で不安を封じ込めるやり方です。統制を手放す人は、その場で衝動的に決め、銘柄を気にせず、判断そのものを先送りします。買物が不安の発散になるやり方です。心理学の言葉を借りれば、前者は反動形成と儀式化、後者は行動化と回避です。どちらも不安を処理する手続きであって、性格の良し悪しではありません。実際、同じ値上げに遭い、同じ無力感を抱えた人を比べると、劣等感の強さはまったく同じなのに、この出口だけがはっきり割れます。不安が強いか弱いかを見ても、買い方は予測できません。見るべきは強さではなく、統制を強める方向へ向かったか、手放す方向へ向かったかです。前者には手順と保証が、後者にはその場で決められる材料が要ります。前者に衝動を誘う訴求は届かず、後者に手順の提案は響きません。

9
基準を配る装置は、もう手のなかにあります
明るい材料もあります。生成AIを買物に使った人の感想は、驚くほど良いのです。参考になったと答えた人は8割を超え、知りたいことが分かった、詳しい情報が得られた、手間が省けたがそれぞれ7割前後。買う決め手になったという人も6割近くいます。迷いが増えて困ったという人は4割弱で、便益のほうがはるかに上回っています。
ところが、生成AIを最もよく使う場面をひとつだけ挙げてもらうと、調べものが半数を占め、商品やサービスの比較検討はわずか3%です。基準を配る装置はすでに手のなかにあるのに、買物の文脈には接続されていません。使ってみた人の評価がこれだけ高い領域は、ほかに見当たりません。ここは企業が架橋できる断線です。
10
ブランドが引き受けているのは、しつけの代わりです
ここからが処方につながります。ブランドを品質や信頼や安心の保証として見る度合いは、規範を内面化している人ほど低いのです。自分のなかに基準がある人は、ブランドの保証を必要としません。基準をもたない人が、ブランドに基準を外注しています。ブランドは、規範の代理として働いているのです。
台所を思い浮かべるとわかりやすいはずです。母や祖母から受け継いだ手順がある人は、調味料の銘柄を人に聞きません。自分のなかに正解があるからです。受け継いでいない人は、何が正しいのかを外に求めます。そこでパッケージに書かれた「無添加」「国産」「〇〇製法」という言葉が、かつて家庭が担っていたしつけの位置に入る。ブランドが信頼されているというより、ブランドしか基準がないのです。
この視点に立つと、「安さを選ぶ」という同じ行動がふたつに割れます。規範はあるのに不安に耐えられない層は、安さと確実さを同時に求めます。価格志向がもっとも強いのに、失敗したくない気持ちももっとも強く、銘柄は固定されている。もう一方、規範そのものが薄い層は、銘柄を気にせず安い店に行き、同時に衝動的に買いもします。前者にはブランドが規範として届きますが、後者には届きません。売場で同じように値札を見ている二人が、まったく違う理由でそこにいます。
11
認められたいと思うことすら、やめた人たちがいます
承認の構造も確かめました。まわりから認められ尊重されていると感じている人ほど、自分らしさや可能性を実現できていると感じています。この結びつきは、私たちが測ったすべての関連のなかでもっとも強いものでした。承認は、自己確証をつくります。
その承認を、求める度合いと得られている度合いで分けると、四つの位置が現れます。求めて得ている人。求めているのに得られず、劣等感と不安がもっとも高い人。求めていないが得ている人。そして、求めもせず得てもいない人が4割で最大です。
買物でいえば、新しい服を買っても見せる相手がいない、化粧をしても気づく人がいない、という状態です。それが寂しいかと問われれば、寂しくないと答える。自分らしさを実現できているという実感はもっとも低いのに、劣等感は低いのです。この最後の層が重いのです。承認を拒んでいるのではなく、問うことをやめている。ブランドが「あなたらしさ」と語りかけようとしている相手の4割が、この位置にいます。語りかけが届かないのは、メッセージが弱いからではありません。受け取る側で、自分を映す鏡が下ろされているからです。
12
差し出すべきは、現物接点での買うものさしです
断線している箇所は三つに整理できます。価格以外の基準がないこと。選び方が十年更新されていないこと。承認の回路から4割が降りていること。では、どこで手を打つのか。
まず、メディアの側の状況を直視しなければなりません。接点は増え続けています。生活者はすでに平均四つ近くの情報源に触れ、商品を選ぶときには半数近くがふたつ以上の経路から影響を受けています。ところが、そのひとつひとつは信頼されていません。テレビは毎日ついているのに信頼している人は3割、マスメディアの報道は偏っていると考える人が三分の一、ネットには信頼できない情報が多いと考える人も三分の一います。情報の発信者は都合のよいことしか伝えていない、と三人に一人が答えます。そして決定的なのは、一番信頼できる情報源を一つだけ選ばせたとき、最も多い答えが「ひとつもない」だということです。テレビも新聞もネットも、それを上回りません。
接点が増え、信頼が下がる。このふたつが同時に起きると、何が起きるか。どの接点で何を言っても、それだけでは買う理由にならないという状態です。メディアで意味をつくるという発想は、意味が疑われる時代には空転します。実際、ナショナルブランドを選ぶ理由としてテレビCMを挙げる人は二十人に一人、SNSや口コミを挙げる人は五十人に一人しかいません。
それでも、生活者が確かめる場所は残っています。現物です。ネットで済ませるより実際の店舗で買いたいという人は半数近く、実際に商品を試せる店を選びたいという人も4割を超えます。店頭で参考にしているものは、価格表示、棚の配置、商品説明のPOP、パッケージ、そして裏面の表示です。どれも、現物のそばにあるものばかりです。
思い返せば、本白書で見てきた選択基準は、すべて現物の前で確かめられる性質のものでした。化粧水を選ぶときの「自分の肌に合うか」。惣菜売場での「これで一汁三菜になるか」。冷蔵庫の「使いやすそうか」。これらは、広告で説明されて納得する種類の情報ではありません。手に取り、裏を返し、棚の並びを見渡して、その場で判断される情報です。意味はメディアでつくられますが、買う理由は現物の前でしか立ち上がりません。
だから処方はこうなります。ものさしは、現物接点で手渡すこと。束ねるとは、全接点を同じトーンで揃えることではありません。メディアでつくった意味が、現物に触れる瞬間に回収されるよう設計することです。惣菜売場でパックを組み合わせている人に、その売場が「この三つで一汁三菜になります」と示せているか。同じ棚に三つの商品が並んでいるとき、「安い順」以外の比べ方が現物のそばに書かれているか。一週間でどれだけ使い切れるか、朝と夜のどちらに向くか、この一品で食卓の何が埋まるか - 生活の側の単位で軸が立って初めて、価格以外の比較が起こります。軸を立てるのは商品ではなく、売場の仕事です。
生成AIについても同じことが言えます。使った人の評価は高いのに、買物の比較検討に使う人はごくわずかでした。装置が悪いのではありません。調べた結果が、現物の前での判断に接続されていないからです。棚の前でスマートフォンを開いた人が、目の前の三つを比べられる形で答えが返ってくるなら、話は変わります。
そして、この設計が向かうべき先は三つに絞られます。第一に、価値スタイルです。先進感覚をもつ層と、階層意識が中の上以上の層を合わせた人が支出の増加分の4割を担っており、この層だけが価格から自由です。彼らに必要なのは保証ではなく、選び直す材料 - 現物の前で比べる価値のある新しい軸です。第二に、資源です。支払能力の制約は価格志向を直接押し上げます。ここは価値観の問題ではありません。第三に、不安を処理する力です。規範はあるのに不安に耐えられない層には、現物のそばで規範を肩代わりする保証を。規範そのものが薄い層には、比較軸そのものを。
生活者が失ったのは意欲ではなく、何を基準に選べばよいかという、ものさしです。そしてそのものさしは、遠くから語りかけても届きません。現物に手が伸びるその場所で、買う理由を差し出すこと。それが、ブランドに残された最大の仕事です。
13
数字の読み方について
最後に方法上の注意を記します。今回の検証で、五段階尺度や複数回答で測った指標を使うと、見かけの説明力の9割前後が回答の癖との重なりになることがわかりました。仮説の検証は、二択を迫る設問やカテゴリー選択など、選んだ個数と無関係な指標で行う必要があります。
また、本稿の関連はいずれも因果の方向を特定していません。自我が弱いから価格に退避するのか、価格でしか選べない状況が自我を弱めるのかは、一時点の調査では決められません。承認と自己確証の関係も同じです。方向の特定には、同一パネルの前年調査との時差分析が要ります。次年度の課題とします。
βは標準化回帰係数で、黙従率・チェック傾性・年齢・年齢²・性別・金融資産・階層意識を統制した値。集計はすべて2026年調査(n=2,273)による。賛意率は「非常に」+「まあ」の合計。
11月5日 限定配信
「消費社会白書2027」調査結果 動画配信のご案内
毎年ご好評いただいている「消費社会白書」の結果を2部構成の動画でお届け。
お申し込みは今すぐこちらから